Domain efmd.de kaufen?
Wir ziehen mit dem Projekt
efmd.de um.
Sind Sie am Kauf der Domain
efmd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain efmd.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Wie können Landwirte ihre Erträge durch den Einsatz von Crop-Management-Techniken steigern?
Landwirte können ihre Erträge durch den Einsatz von Crop-Management-Techniken steigern, indem sie den Boden analysieren und gezielt düngen, um optimale Wachstumsbedingungen für ihre Pflanzen zu schaffen. Zudem können sie moderne Bewässerungssysteme nutzen, um eine gleichmäßige Wasserversorgung sicherzustellen. Durch den Einsatz von Pflanzenschutzmitteln und Fruchtfolgen können Landwirte außerdem Schädlinge und Krankheiten bekämpfen und die Bodenfruchtbarkeit langfristig erhalten. **


Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Springer Monetäre und nicht monetäre Erträge von Weiterbildung (Deutsch, Softcover, Alexandra Ioannidou, Hans-Peter Blossfeld, Josef Schrader) (56049239)Springer Monetäre und nicht monetäre Erträge von Weiterbildung (Deutsch, Softcover, Alexandra Ioannidou, Hans-Peter Blossfeld, Josef Schrader) (56049239)54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monetäre und nicht monetäre Erträge von Weiterbildung, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH, 978-3-658-25512-1Monetäre Und Nicht Monetäre Erträge Von Weiterbildung, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-25512-1, Seitenanzahl: 28954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erträge, Taschenbuch von Konrad Badenheuer,Albrecht Jebens,Michael Prollius,Björn Schumacher,Peter Seidel, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Konrad Badenheuer,albrecht Jebens,michael Prollius,björn Schumacher,peter Seidel, Förderstiftung Konservative Bildung Und Forschung, 978-3-947600-01-4, Seitenanzahl: 23614,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Top-Angebote
Produkte zum Begriff Erträge:
-
Springer Monetäre und nicht monetäre Erträge von Weiterbildung (Deutsch, Softcover, Alexandra Ioannidou, Hans-Peter Blossfeld, Josef Schrader) (56049239)Springer Monetäre und nicht monetäre Erträge von Weiterbildung (Deutsch, Softcover, Alexandra Ioannidou, Hans-Peter Blossfeld, Josef Schrader) (56049239)54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wie können Landwirte ihre Erträge durch den Einsatz von Crop-Management-Techniken steigern?
Landwirte können ihre Erträge durch den Einsatz von Crop-Management-Techniken steigern, indem sie den Boden analysieren und gezielt düngen, um optimale Wachstumsbedingungen für ihre Pflanzen zu schaffen. Zudem können sie moderne Bewässerungssysteme nutzen, um eine gleichmäßige Wasserversorgung sicherzustellen. Durch den Einsatz von Pflanzenschutzmitteln und Fruchtfolgen können Landwirte außerdem Schädlinge und Krankheiten bekämpfen und die Bodenfruchtbarkeit langfristig erhalten. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Monetäre und nicht monetäre Erträge von Weiterbildung, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH, 978-3-658-25512-1Monetäre Und Nicht Monetäre Erträge Von Weiterbildung, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-25512-1, Seitenanzahl: 28954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erträge, Taschenbuch von Konrad Badenheuer,Albrecht Jebens,Michael Prollius,Björn Schumacher,Peter Seidel, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Konrad Badenheuer,albrecht Jebens,michael Prollius,björn Schumacher,peter Seidel, Förderstiftung Konservative Bildung Und Forschung, 978-3-947600-01-4, Seitenanzahl: 23614,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
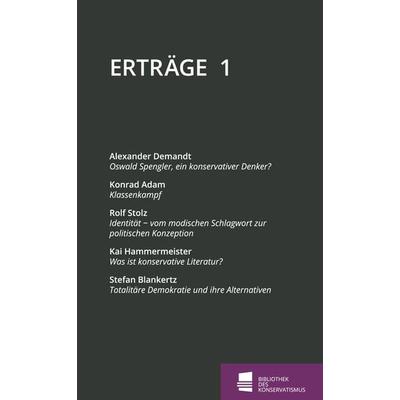
Erträge, Taschenbuch von Alexander Demandt,Konrad Adam,Rolf Stolz,Kai Hammermeister,Stefan Blankertz, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Alexander Demandt,konrad Adam,rolf Stolz,kai Hammermeister,stefan Blankertz, Förderstiftung Konservative Bildung Und Forschung, 978-3-9814310-1-8, Seitenanzahl: 1329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
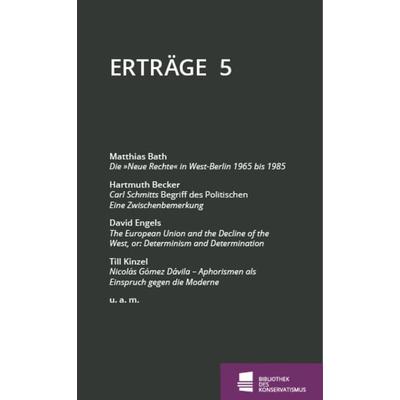
Erträge, Taschenbuch von Matthias Bath,Hartmuth Becker,David Engels,Till Kinzel,Klaus Hornung, Förderstiftung Konservative Bildung und Forschung,Erträge, Taschenbuch Von Matthias Bath,hartmuth Becker,david Engels,till Kinzel,klaus Hornung, Förderstiftung Konservative Bildung Und Forschung, 978-3-9814310-7-0, Seitenanzahl: 26014,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.